
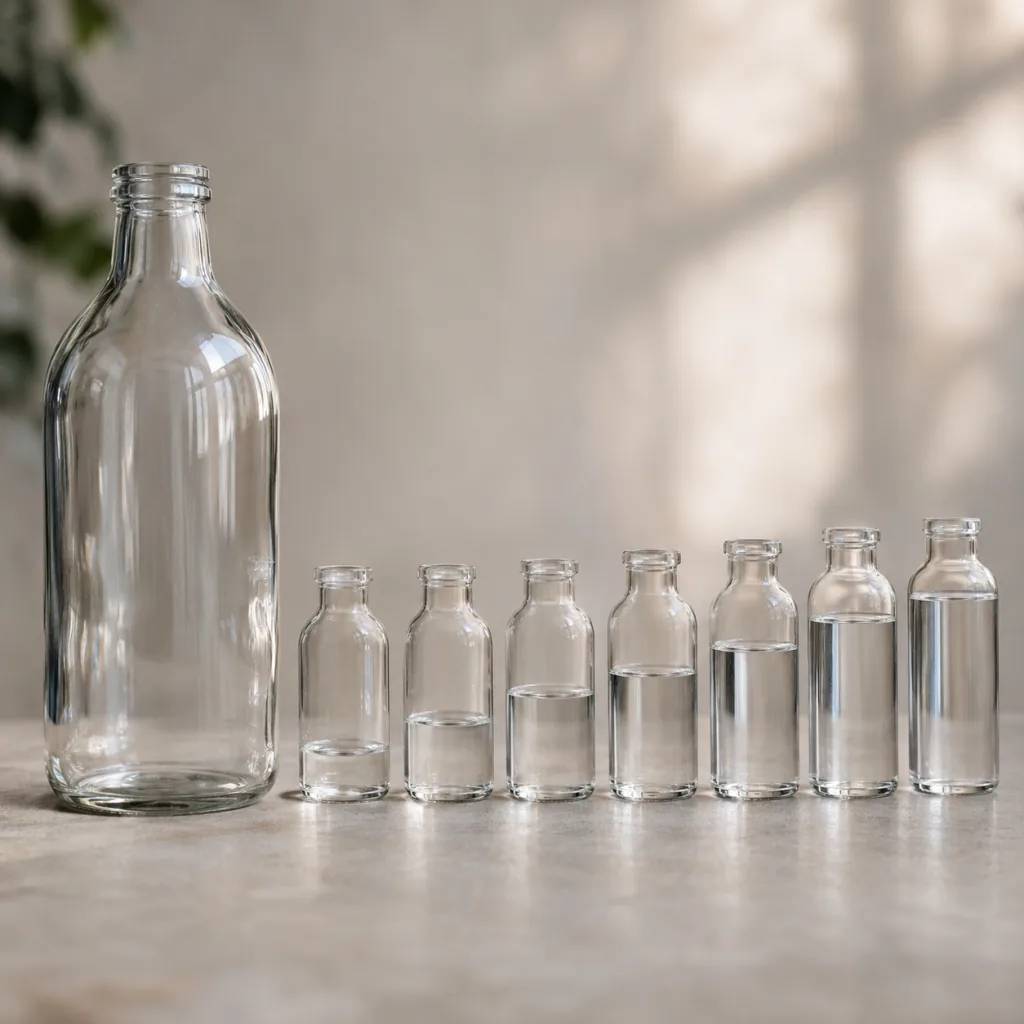
예금과 적금에 같은 연 이율이 적혀 있으면 받는 이자도 같을까요? 같지 않습니다. 정기예금은 목돈을 한 번에 맡겨 전액이 약정 기간 내내 이자를 받고, 정기적금은 달마다 넣는 돈이 저마다 넣은 달부터 만기까지만 이자를 받습니다. 그래서 넣은 돈의 합계와 표시 이율이 같아도 만기에 받는 이자 금액은 달라집니다.
리볼빙 결제 구조와 이자 보기한 번에 맡기는 돈과 달마다 쌓는 돈
은행연합회 소비자포털은 저축성 예금을 거치식과 적립식으로 나눠 설명합니다. 두 상품은 돈이 통장에 들어가는 때부터 다릅니다.
- 정기예금(거치식): 예치기간을 미리 정하여 일정 금액을 예치하고, 기간이 끝나기 전에는 원칙적으로 지급을 청구할 수 없는 기한부 예금입니다.
- 정기적금(적립식): 일정 기간 일정한 금액을 납입하기로 미리 약정하고, 매월 납입 약정일에 정해진 금액을 적립하는 상품입니다.
수시로 넣고 빼는 통장은 이 둘과 이자를 셈하는 틀이 또 다르므로 입출금통장과 저축예금을 가르는 기준과 나누어 봅니다.
적금 이자는 납입 회차마다 기간이 줄어듭니다
KDI 경제교육·정보센터가 펴내는 나라경제(2019년 11월호)의 풀이는 단리로 이자를 주는 1년 만기 적금을 이렇게 풉니다. 첫 달에 부은 돈에만 12개월 동안 온전히 이자가 붙고, 둘째 달에 부은 돈은 나머지 11개월에만, 마지막 달에 부은 돈은 한 달만 이율이 적용됩니다. 적금의 연 이율은 납입한 돈 전체에 1년 치로 붙는 숫자가 아니라, 회차마다 남은 기간에 나뉘어 적용되는 숫자입니다.
| 견줄 칸 | 정기예금 | 정기적금 |
|---|---|---|
| 돈이 들어가는 때 | 가입할 때 한 번 | 매월 납입 약정일 |
| 이자가 붙는 기간 | 전액이 예치기간 전체 | 납입분마다 넣은 달부터 만기까지 |
| 함께 볼 칸 | 만기지급식·월 이자지급식 | 정액적립식·자유적립식 |
표시 이율은 1년 기준이고 세전·세후가 따로 적힙니다
금융감독원 금융상품한눈에의 세전 이자율은 우대금리를 반영하지 않은 기본금리이고, 1년 기준 이자율입니다. 만기 6개월 상품도 1년으로 환산된 이자율로 적히므로 그 숫자를 6개월 동안 받는 비율로 읽지 않습니다. 세후 이자율은 같은 화면에서 이자소득 원천징수세 15.4%(소득세 14%, 지방소득세 1.4%)를 차감한 금리로 안내됩니다.
우대금리는 조건을 채워야 더해지는 값이라 우대 문구의 기간·조건·기준일을 기본금리와 따로 적어 둡니다.
단리와 월복리, 이자 계산 방식 칸 읽기
같은 화면의 이자계산방식 칸은 단리를 원금에 대해서만 약정한 이자율을 적용하는 방식으로, 월복리를 매월 발생한 이자를 원금에 합산해 새로운 원금으로 삼는 방식으로 설명합니다. 두 방식의 셈은 단리와 복리에서 이자가 붙는 시점에 따로 풀어 두었습니다.
자유적립식 적금은 적금액이 일정하지 않아 이 화면에서 세후 이자 예시를 산출하지 않습니다. 정기예금은 은행연합회 설명대로 만기지급식과 월 이자지급식이 있고, 계산방법별로 이율이 다소 차이가 날 수 있습니다.
만기 전 해지와 만기 뒤에는 약정 이율이 적용되지 않습니다
금융감독원 e-금융교육센터 자료는 만기 이전에 해약하면 약정한 이자보다 훨씬 낮은 이자를 받거나 경우에 따라 이자가 없을 수도 있다고 설명합니다. 약정 금리는 원칙적으로 가입 시부터 만기까지만 적용되고, 만기일 이후에는 그보다 낮은 만기 후 금리가 적용됩니다.
가입할 때 가입일·만기일·약정 이율·이자 계산 방식을 적고, 중도해지 이율과 만기 후 이율은 상품설명서에서 찾아 옆에 붙여 둡니다. 여러 상품을 견줄 때는 비교공시의 비교 기준과 공시일도 함께 남깁니다.
고정금리와 변동금리 뜻 확인하기자주 묻는 질문
매달 넣은 돈의 합계와 이율이 예금과 같은데 적금 이자가 적은 까닭은 무엇인가요?
적금은 회차마다 이자가 붙는 기간이 다르기 때문입니다. 1년 만기라면 첫 달 납입분에만 12개월 치가 붙고 마지막 달 납입분에는 한 달 치만 붙습니다.
만기 6개월 적금에 적힌 이율은 6개월 동안 받는 비율인가요?
아닙니다. 금융상품한눈에의 세전 이자율은 1년 기준이며, 만기 6개월 상품은 1년으로 환산된 이자율로 적힙니다.
자유적립식 적금은 왜 세후 이자 예시가 나오지 않나요?
적금액이 일정하지 않아 금융상품한눈에가 예시 금액을 산출하지 않습니다. 실제 금액은 가입하려는 금융회사에 직접 묻습니다.
월 이자지급식 정기예금은 만기지급식과 이율이 같은가요?
은행연합회 소비자포털은 계산방법별로 이율이 다소 차이가 날 수 있다고 안내합니다. 상품설명서에서 지급 방식별 이율을 따로 확인합니다.
자료와 확인 기준
- 은행연합회 소비자포털 – 예금상품(저축성 예금)
- 금융감독원 금융상품한눈에 – 적금
- 금융감독원 금융상품한눈에 – 정기예금
- 금융감독원 e-금융교육센터 – 저축 상품 강의 자료
- KDI 경제교육·정보센터 – 나라경제 칼럼(예금 vs 적금)
확인일: 2026-11-19. 원천징수 세율과 상품별 이율·중도해지 이율은 바뀔 수 있으므로, 가입 전에 금융상품한눈에 화면과 해당 금융회사의 상품설명서에서 다시 확인합니다.
다음에 읽을 글
 제도권 금융회사 조회, 파인 메뉴와 대부업 등록 확인
 금리 우대 문구를 볼 때 기간·조건·기준일을 함께 기록하는 법
 채권 상품 설명에서 만기·이자 지급·위험 문구를 나누어 읽는 법